कटाक्ष : नोटबंदीची दहा वर्षे!
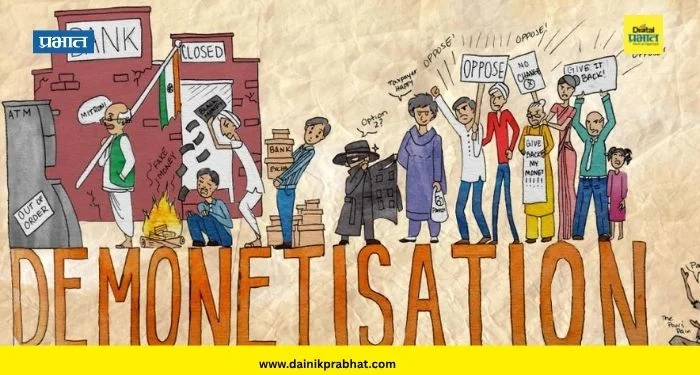
नोटबंदीचा (Demonetization) दहा वर्षांनंतरचा हिशेब असा, काळ्या पैशाचा मोठा साठा हाती लागला नाही, बनावट नोटा संपल्या नाहीत, रोख कमी झाली नाही आणि मध्यमवर्ग, शेतकरी, सहकारी बँका, लहान व्यावसायिक यांना मात्र किंमत मोजावी लागली.
– जयंत माईणकर
Demonetization : नोटबंदीचा (Demonetization) दहा वर्षांनंतरचा हिशेब असा, काळ्या पैशाचा मोठा साठा हाती लागला नाही, बनावट नोटा संपल्या नाहीत, रोख कमी झाली नाही आणि मध्यमवर्ग, शेतकरी, सहकारी बँका, लहान व्यावसायिक यांना मात्र किंमत मोजावी लागली.
दहा वर्षांपूर्वी 8 नोव्हेंबर 2026 रोजीच्या रात्री पंतप्रधान नरेंद्र मोदींनी पाचशे आणि हजार रुपयांच्या नोटा रद्द केल्याची घोषणा केली. रात्री बारा वाजल्यापासून खिशातल्या नोटा कागदाचे तुकडे ठरल्या आणि सकाळी अख्खा देश बँकांच्या रांगेत उभा राहिला. बनावट चलन, काळा पैसा आणि दहशतवादाला पुरवला जाणारा पैसा संपवण्याचे उद्दिष्ट सांगितले गेले.
प्रत्यक्षात काय झाले? उत्तरासाठी आधी इतिहासात जावे लागेल, कारण नोटबंदी (Demonetization) भारताला नवी नाही. इंग्रजांनी 1946 मध्ये हजार आणि दहा हजारांच्या नोटा रद्द केल्या होत्या आणि 1954 मध्ये त्या पुन्हा आल्या. 16 जानेवारी 1978 रोजीच्या रात्री मोरारजी देसाई यांनी हजार, पाच हजार आणि दहा हजारांच्या नोटा रद्द केल्या. स्वतंत्र भारतातील दोन्ही नोटबंदी झाल्या तेव्हा गुजराती पंतप्रधान होते, याला काय म्हणावे? योगायोग? रिझर्व्ह बँकेचे तत्कालीन गव्हर्नर आय. जी. पटेल यांचा 1978 मधील नोटबंदीला विरोध होता.
पण तेव्हा त्या नोटा सामान्य माणसाने पाहिल्याही नव्हत्या, म्हणून झळ कमी आणि फायदाही कमी. एका नोंदीनुसार सुमारे 75 टक्के नोटा परत आल्या आणि क्रॉफर्ड मार्केट व झवेरी बाजारात हजाराची नोट तीनशेला विकली गेली. पुढे हजाराची नोट पुन्हा चलनात आलीच. म्हणजे इतिहासाचा धडा स्पष्ट होता- मोठी नोट रद्द केल्याने काळा पैसा मरत नाही. तरीही 2016 मध्ये हा प्रयोग पुन्हा झाला आणि यावेळी तो थेट सामान्य माणसाच्या खिशावर आदळला.
2016चे आकडे उलटी कहाणी सांगतात.
रद्द झालेल्या नोटांपैकी सुमारे 99.30 टक्के नोटा ऑगस्ट 2018 पर्यंत परत आल्या. काळा पैसा गठ्ठ्यांत दडलेला असेल, तर तो अत्यंत सफाईने पांढरा झाला, असाच याचा अर्थ निघतो. अपेक्षित ‘लाभांश’ मिळाला नाही. सर्वोच्च न्यायालयाच्या पाच सदस्यीय पीठाने 4:1 बहुमताने निर्णय वैध ठरवला, पण निर्णय वैध असणे आणि योग्य असणे यात फरक आहे.
अल्पमताच्या मतानुसार रिझर्व्ह बँकेच्या शिफारशीशिवाय काढलेली अधिसूचना बेकायदेशीर होती, आणि सरकारने पुढाकार घेतला असेल तर कायदा किंवा अध्यादेश आवश्यक होता. म्हणजे ज्या निर्णयाने कोट्यवधी लोकांचे आयुष्य ढवळून निघाले, त्याची प्रक्रियाच वादात होती आणि तोवर रांगेतला माणूस गप्प उभा होता.
गृहिणींनी वर्षानुवर्षे घरखर्चातून वाचवलेली रोख, लग्नासाठी ठेवलेले पैसे, छोट्या दुकानदाराचा रोखीचा धंदा, सगळे अचानक संशयाच्या कचाट्यात सापडले. नोटा बदलून मिळतील की नाही, या भीतीत लोकांनी महिने काढले. सरकारने जुन्या नोटा बदलण्यासाठी 30 डिसेंबरची मुदत दिली; त्यानंतर काही अपवादात्मक कारणांसाठी 31 मार्चपर्यंतच रिझर्व्ह बँकेत सोय होती.
Demonetization
ज्यांना मुदतीत जमले नाही, त्यांच्या हातात कागदाचे तुकडे उरले. सहकारी बँकांचे उदाहरण तर डोळ्यांत अंजन घालणारे आहे. रिझर्व्ह बँकेने 14 नोव्हेंबरला सहकारी बँकांना जुन्या नोटा स्वीकारण्यास मनाई केली; तोवर नाबार्डच्या आकडेवारीनुसार सुमारे 22,446 कोटी जमा झाले होते, पण सुमारे 7000 कोटी या बँकांतच पडून राहिले आणि त्याबाबत कोल्हापूर जिल्हा मध्यवर्ती बँकेच्या मुख्य कार्यकारी अधिकार्यांनीही आक्षेप घेतला. पाच वर्षांनंतरही महाराष्ट्रातील काही जिल्हा सहकारी बँकांचे कोट्यवधी रद्द नोटांत अडकलेले होते.
ज्या सहकारातून शेतकरी आणि मध्यमवर्ग जगतो, त्यालाच या निर्णयाचा फटका बसला. असंघटित क्षेत्र आणि रोजंदारीवर जगणार्यांना सर्वाधिक झळ बसली. या एकूण नुकसानीची सरकारी मोजदाद दिसत नाही. सरकारचा दावा आहे की डिजिटल व्यवहार वाढले, हेही खरे पण तंत्रज्ञानाची प्रगती नोटबंदीशिवायही झाली असती आणि तिची किंमत रांगेत उभे राहिलेल्यांकडून वसूल करण्याची गरज नव्हती.
रोखीचा हव्यास तर सुटलाच नाही. सात वर्षांत चलनातील रोख जवळपास दुप्पट होऊन 33 लाख कोटींवर गेली, आणि जानेवारी 2026 मध्ये ती विक्रमी सुमारे 40 लाख कोटींवर पोहोचली. बनावट नोटाही संपल्या नाहीत; 2025-26च्या रिझर्व्ह बँक अहवालानुसार बनावट नोटा सापडण्याचे प्रमाण 5.7 टक्क्यांनी वाढले, त्यात मुख्य वाटा पाचशेच्या नोटांचा आहे. आणि भ्रष्टाचार? सामान्य माणूस चार-दोन हजार रुपये बदलण्यासाठी तासन्तास रांगेत उभा होता आणि त्याच वेळी दलालांच्या मार्गे बँकांच्या मागच्या दाराने लाखोंची अदलाबदल सुरू होती.
रिझर्व्ह बँकेच्या एका वरिष्ठ अधिकार्याला 15 कोटींचा काळा पैसा बदलल्याच्या आरोपावरून अटक झाली आणि त्याआधी सक्तवसुली संचालनालयाने आठ दलालांना पकडून 93 लाखांच्या नव्या नोटा जप्त केल्या. रिझर्व्ह बँकेने बँकांना 8 नोव्हेंबर ते 30 डिसेंबर 2016 या काळातील कॅमेर्यांचे चित्रण जपून ठेवायला सांगितले, यातच सगळे आले.
दिल्लीत पंजाब नॅशनल बँकेच्या तीन अधिकार्यांना तुरुंगवास झाला. सीबीआयच्या खटल्यात स्टेट बँक ऑफ म्हैसूरच्या माजी कर्मचार्याला 2.18 कोटींच्या बेकायदा अदलाबदलीबद्दल सात वर्षांची शिक्षा झाली. डिसेंबर 2025 मध्ये नऊ वर्षांनंतरही दिल्लीत 3.5 कोटींपेक्षा जास्त रकमेच्या रद्द नोटांचा साठा पोलिसांना सापडला. इतके सगळे घडूनही मूळ प्रश्न तसाच- मोठा काळा पैसा कुठे गेला?
नोटबंदीइतकीच गाजली ती अफवांची साथ. दोन हजाराच्या नोटेत ‘नॅनो जीपीएस चिप’ आहे आणि ती जमिनीखाली 120 मीटरवरही सापडेल, असे संदेश फिरले. काही पत्रकारांनीही ते पुढे ढकलले. आणखी एका संदेशात ही नोट युनेस्कोने जगातील सर्वोत्तम ठरवल्याचे सांगितले गेले. दोन हजाराची नोट 19 मे 2023 रोजी मागे घेतली गेली; तेव्हा 3.56 लाख कोटींच्या नोटा चलनात होत्या.
28 फेब्रुवारी 2026 पर्यंत 98.44 टक्के नोटा परत आल्या आणि 5,551 कोटींच्या अजून चलनात आहेत. अर्थतज्ज्ञ व्हेरा सॉन्गवे यांच्या मते 2016 ची नोटबंदी आणि 2023 ची माघार यांत फरक आहे, माघार घेण्याची पद्धत आणि कायदेशीर चलन म्हणून दर्जा. म्हणजेच ती आजही कायदेशीर चलन आहे. आता ‘पुन्हा दोन हजार छापणार’ अशी चर्चा आहे, पण त्याला अधिकृत आधार नाही.
उलट, 27 ऑक्टोबर 2026 रोजी केंद्र सरकारच्या वस्तुस्थिती तपासणी विभागाने नव्या दोन हजाराच्या नोटेचे दावे खोटे ठरवले आणि दहा, वीस, पन्नासच्या नोटांची छपाई कमी होत असल्याचा बनावट परिपत्रकाचा दावाही फिरला. अशा अफवा 2019 मध्येही फिरल्या आणि 2022 मध्ये सरकारी विभागाने त्या खोट्या ठरवल्या.
जनतेला रांगेत उभे करून अर्थव्यवस्था शिस्तीत आणता येते का, हा प्रश्न होता. त्याचे उत्तर इतिहासाने 1978 मध्येच दिले होते. निर्णय योग्य असता, तर आज रोख विक्रमी पातळीवर नसती, पाचशेच्या बनावट नोटा वाढत नसत्या. म्हणूनच नोटबंदी (Demonetization) अयोग्य होती. ज्यांचे लाखो रुपये वाया गेले, त्यांना आजही कुणी उत्तर दिलेले नाही. खरा कटाक्ष इतकाच काळा पैसा नोटेत नसतो, तो व्यवस्थेत असतो आणि व्यवस्था भ्रष्ट असेल तोवर नोट कोणतीही असो, पैसा पांढरा होतच राहतो.