Child Investment : महिन्याला 5 हजारांची बचत करून 15 वर्षांत बनेल 16 लाखांचा निधी; मुलांच्या भविष्यासाठी PPFचा पर्याय
Child Investment : मुलांच्या भविष्यासाठी पीपीएफमध्ये महिन्याला ५ हजार रुपये गुंतवा. १५ वर्षांतील गुंतवणूक, व्याजदर, नियम आणि करसवलतींची माहिती जाणून घ्या.
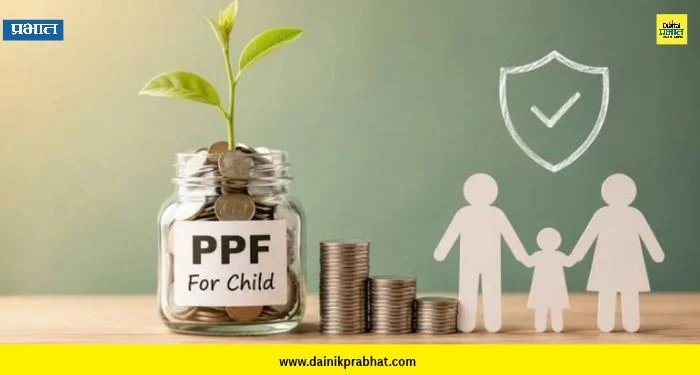
Child Investment : मुलांचे शिक्षण, उच्च शिक्षण आणि भविष्यातील गरजा पूर्ण करण्यासाठी पालकांना मोठ्या निधीची आवश्यकता असते. यासाठी लहानपणापासून बचत सुरू करणे फायदेशीर ठरू शकते. सार्वजनिक भविष्य निर्वाह निधी (PPF) हा सरकारच्या पाठबळाचा दीर्घकालीन बचत पर्याय आहे.
पालकांना अल्पवयीन मुलाच्या नावानेही खाते उघडता येते. दरमहा ५ हजार रुपये म्हणजे वर्षाला ६० हजार रुपये जमा केल्यास १५ वर्षांत एकूण ९ लाख रुपयांची गुंतवणूक होते. ७.१ टक्के व्याजदर कायम राहिल्यास हा निधी सुमारे १६.३ लाख रुपयांपर्यंत पोहोचू शकतो.
पीपीएफमध्ये गुंतवणुकीचे गणित –
– दरमहा बचत : ५,००० रुपये
– वार्षिक गुंतवणूक : ६०,००० रुपये
– गुंतवणुकीचा कालावधी : १५ वर्षे
– एकूण गुंतवणूक : ९ लाख रुपये
– व्याजदर : वार्षिक ७.१ टक्के
– अंदाजे परतावा : ७.३ लाख रुपये
– एकूण निधी : सुमारे १६.३ लाख रुपये
केंद्र सरकारने ऑक्टोबर ते डिसेंबर २०२६ या तिमाहीसाठी पीपीएफचा व्याजदर ७.१ टक्के कायम ठेवला आहे. मात्र, हा व्याजदर दर तिमाहीला बदलू शकतो. त्यामुळे पुढील १५ वर्षे हाच दर राहील, याची हमी नाही.
अल्पवयीन मुलाच्या नावाने खाते उघडता येते –
पालक किंवा कायदेशीर पालक मुलाच्या नावाने पीपीएफ खाते उघडू शकतात. मात्र, पालकाच्या स्वतःच्या खात्यात आणि मुलाच्या खात्यात मिळून एका आर्थिक वर्षात जास्तीत जास्त १.५ लाख रुपयेच जमा करता येतात. या खात्यात किमान ५०० रुपये वार्षिक जमा करणे आवश्यक आहे.
खाते १५ वर्षांनंतरही सुरू ठेवता येते –
पीपीएफ खात्याची मुदत १५ वर्षे असते. मुदत पूर्ण झाल्यानंतर खाते बंद करणे बंधनकारक नाही. ठरावीक नियमांनुसार पाच वर्षांच्या टप्प्यांत खाते पुढे सुरू ठेवता येते. यामुळे मुलाच्या भविष्यातील मोठ्या खर्चासाठी अधिक बचत करता येते.
करसवलतीचा लाभ
पीपीएफमधील गुंतवणूक, त्यावर मिळणारे व्याज आणि मुदतीनंतर मिळणारी रक्कम यांना करसवलतीचे फायदे आहेत. मात्र, गुंतवणुकीवरील वजावट कोणत्या करप्रणालीत लागू आहे, हे लक्षात घेणे आवश्यक आहे.
गुंतवणुकीपूर्वी काय लक्षात ठेवावे?
पीपीएफ हा दीर्घकालीन बचतीचा पर्याय आहे. त्यात १५ वर्षांची मुदत असल्याने तीन ते चार वर्षांत पैसे लागणार असतील, तर हा पर्याय योग्य ठरणार नाही. तसेच पीपीएफमधील गुंतवणूक ही म्युच्युअल फंडातील एसआयपी नसून सरकारच्या लघुबचत योजनेतील गुंतवणूक आहे. मुलांच्या शिक्षणासाठी पैसे कधी लागणार आहेत, याचा विचार करूनच बचतीचे नियोजन करावे.
टीप : वरील परताव्याचे गणित ७.१ टक्के व्याजदर संपूर्ण कालावधीत कायम राहील, या गृहीतकावर आधारित आहे. प्रत्यक्ष परतावा भविष्यातील व्याजदर आणि पैसे जमा करण्याच्या वेळेनुसार बदलू शकतो. गुंतवणुकीपूर्वी अधिकृत नियम तपासावेत.